CGE explica atores e responsabilidades do controle interno
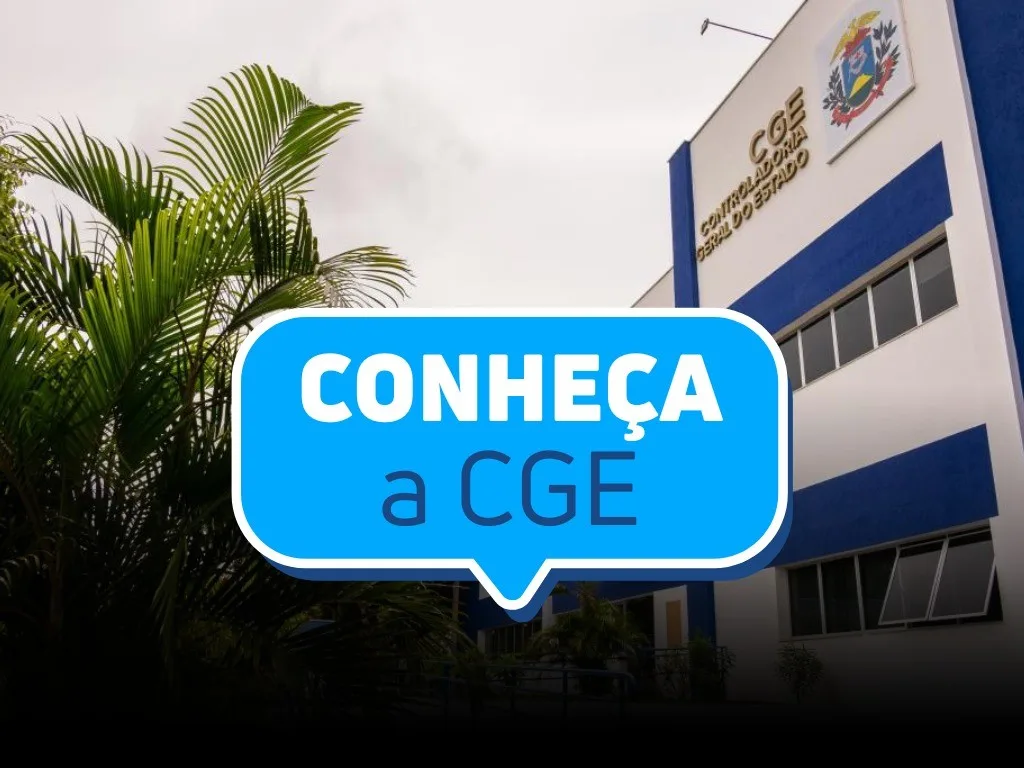
Por isso, a Controladoria Geral do Estado (CGE-MT) inicia, nesta segunda-feira (22.05), uma série de matérias sobre o funcionamento do controle interno e do órgão central da atividade no Poder Executivo do Estado de Mato Grosso.
Nesta primeira matéria, o foco são os papeis dos atores envolvidos no controle interno. Para tanto, o Instituto de Auditores Internos (IIA), organização que estabelece padrões profissionais e éticos para os auditores internos em todo o mundo, desenvolveu o Modelo das Três Linhas, que traz essas definições.
Na primeira linha, estão os departamentos e equipes de trabalho envolvidos na entrega de produtos e serviços aos clientes de cada organização. “Para o IIA, na primeira linha é onde as ações são lideradas e dirigidas (incluindo aí a gestão de riscos) e onde também ocorre a aplicação de recursos para se atingir os objetivos da organização”, explica o secretário-adjunto de Auditoria e Controle da CGE-MT, Joelcio Caires da Silva Ormond.
Já a segunda linha é responsável por fornecer assistência no gerenciamento de riscos. É formada pelos departamentos de gerenciamento de riscos, conformidade e controle interno. “Esse nível é responsável por verificar o atingimento dos objetivos de conformidade legal e regulatória, comportamento ético, controles internos, segurança da informação e tecnologia, sustentabilidade e avaliação da qualidade”, destaca o adjunto.
A terceira linha, por sua vez, é composta pelo órgão central de auditoria interna, no caso, a CGE-MT, que realiza avaliações independentes e objetivas sobre a governança, os controles internos e o gerenciamento de riscos.
“A primeira linha executa os controles estabelecidos pela instituição, de forma a mitigar riscos existentes, diretamente no desenvolvimento de cada atividade da organização. A segunda linha, por sua vez, fornece apoio e monitora, questiona e analisa a eficácia da gestão de riscos. E a auditoria interna, por conseguinte, atua por meio de avaliações e assessoramento, por meio de consultorias, contribuindo para o aperfeiçoamento das operações da organização”, esclarece o secretário-adjunto.
Distinção
Nesse contexto, é fundamental compreender a distinção entre o controle interno administrativo e controle interno avaliativo. O primeiro é uma responsabilidade dos próprios gestores, ao estabelecer processos e medidas para gerenciar recursos e promover a eficiência operacional, com o objetivo principal de reduzir riscos e garantir que os objetivos das instituições públicas sejam alcançados.
Já o controle interno avaliativo é realizado pelos órgãos de auditoria interna, no caso, a CGE-MT. A principal função é analisar se os procedimentos e práticas estabelecidos pelos gestores estão sendo seguidos de maneira adequada.
Portanto, é essencial compreender que o controle interno administrativo e o controle interno avaliativo são complementares. “Enquanto os gestores têm a responsabilidade de implementar os controles internos para mitigar riscos e alcançar os objetivos organizacionais, os órgãos de auditoria interna avaliam e monitoram esses controles, garantindo sua eficiência e contribuindo para uma gestão mais sólida e transparente”, pontua o adjunto da CGE-MT.
Em Mato Grosso
No Poder Executivo do Estado de Mato Grosso, o Sistema de Controle Interno (SCI) é composto pelo Conselho do Sistema de Controle Interno, órgão de decisão colegiada; pela CGE-MT, órgão central do sistema, e pelas Unidades Setoriais de Controle Interno (Unisecis), presentes nos órgãos e entidades estaduais.
No entanto, o compromisso com o controle interno não se limita a esses três atores. Todos os profissionais que atuam na administração pública têm responsabilidades no controle interno, garantindo a mitigação de riscos e o alcance dos objetivos institucionais. Cada órgão e entidade deve estabelecer estruturas e processos adequados para cumprir essas responsabilidades.
“É nesse sentido que, por exemplo, um pregoeiro deve seguir os mecanismos estabelecidos para garantir a aquisição mais vantajosa para o Estado; o setor responsável pelas aquisições deve garantir que os controles estão sendo executados conforme estabelecido e são aptos para mitigar os riscos mais relevantes; a assessoria jurídica fornecer apoio, expertise para garantir conformidade com a legislação; a CGE fazer avaliações e prestar consultorias para aperfeiçoar o desenvolvimento das operações organizacionais”, exemplifica o adjunto da CGE-MT.
Fonte: Governo MT - MT
Relacionadas
Operação da Polícia Federal prende presidente do TCE-MT, afasta conselheiros e apura “folha paralela” milionária
Antes de ser presa pela PF, chefe de gabinete do TCE ostentou estadia com champanhe em hotel de luxo em SP ao lado de irmã de Sérgio Ricardo
Operação da Polícia Federal afasta conselheiros e prende cúpula do Tribunal de Contas de Mato Grosso
Mato Grosso firma acordo para construir 22 unidades integradas da Polícia Militar e Corpo de Bombeiros; Veja vídeo.
Prefeito de Brasnorte anuncia nova secretária de Saúde, após a saída de Weriky Victor